Domain leasing-24.de kaufen?
Wir ziehen mit dem Projekt
leasing-24.de um.
Sind Sie am Kauf der Domain
leasing-24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain leasing-24.de kaufen?
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **
Ähnliche Suchbegriffe für Untergeschosse
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
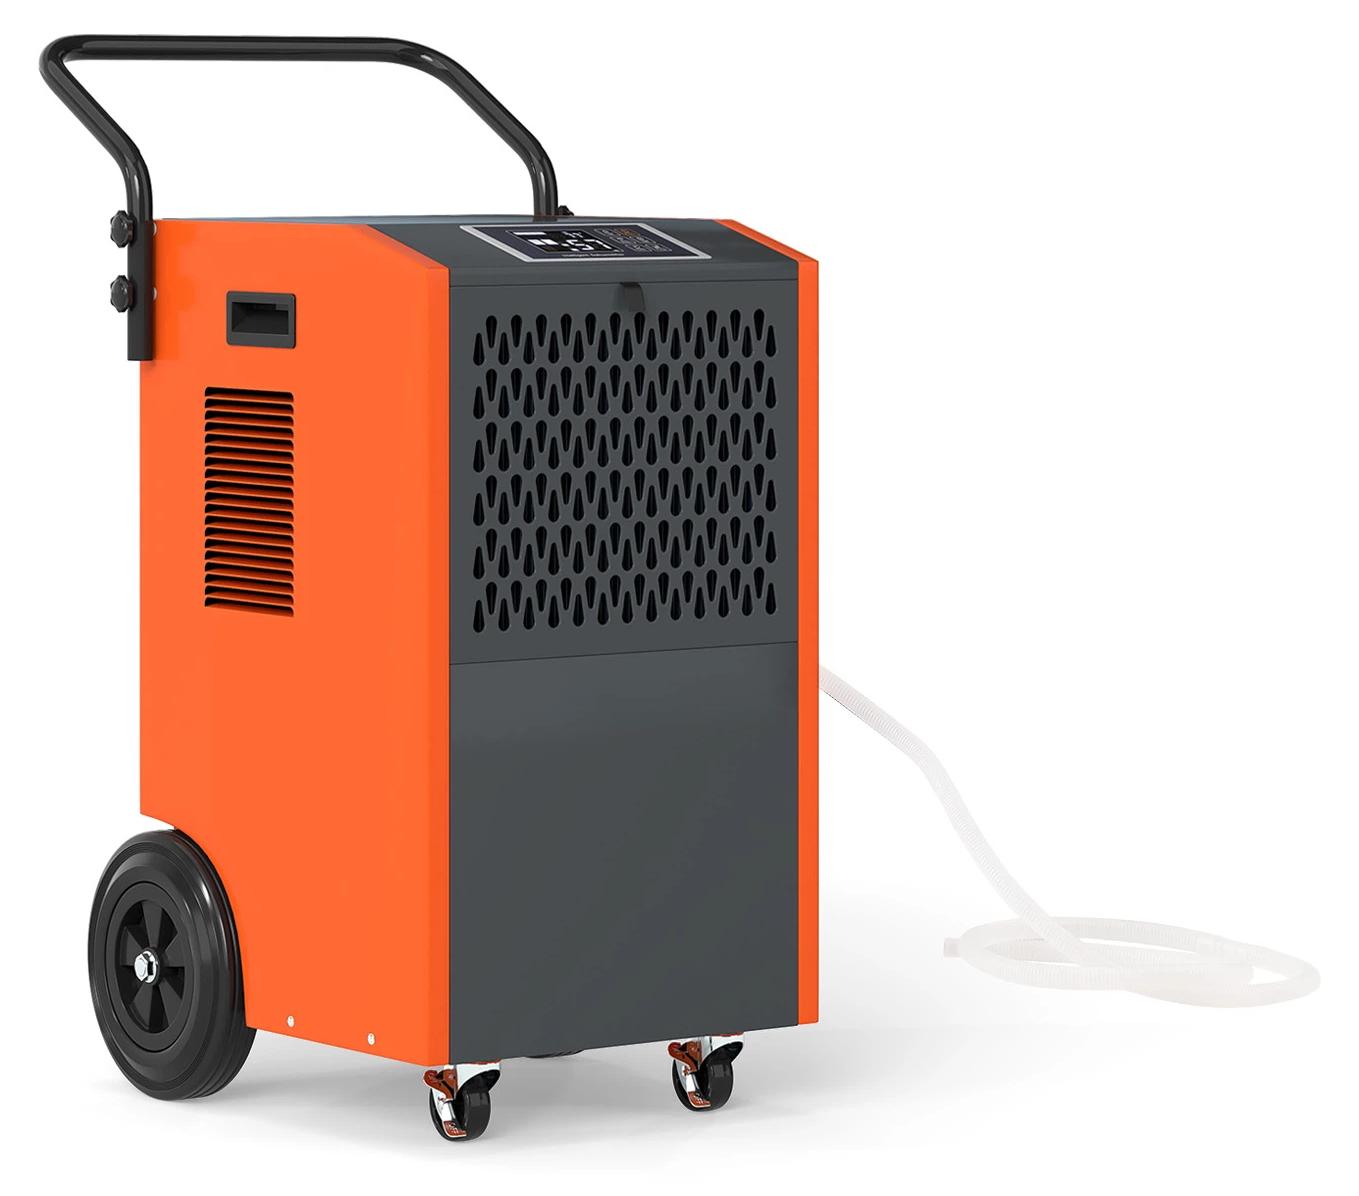
KOMFOTTEU Professioneller elektrischer Luftentfeuchter, 73 l/Tag, Luftentfeuchter, 24-Stunden-Timer, zur Entfeuchtung von Räumen bis zu 695 m³, für Garagen, Keller, Untergeschosse, Wohnhäuser (Orange)Attribute:AN ALLE RAUMKLIMABEDINGUNGEN ANGEPASSTE ENTFEUCHTUNGSLEISTUNG: Dieser professionelle Luftentfeuchter passt sich automatisch an die Umgebungsbedingungen an: Bei 27 °C und 60 % r. F. entfeuchtet er im täglichen Betrieb 30 l/Tag und erreicht bei extremer Luftfeuchtigkeit bis zu 73 l/Tag bei 35 °C und 90 % r. F. Dieses Gerät behandelt effizient große Luftmengen von bis zu 695 m³ und sorgt so unter allen Umständen für ein gesundes Raumklima.INTELLIGENTER SCHUTZ FÜR MAXIMALE ZUVERLÄSSIGKEIT: Dieser elektrische Luftentfeuchter verfügt über ein mehrstufiges Sicherheitssystem: Die automatische Abtauung verhindert bei kaltem Wetter die Bildung von Eis an den Heizschlangen, während eine Schutzvorrichtung gegen extreme Temperaturen das Gerät automatisch abschaltet, wenn die Temperatur 38 °C übersteigt oder unter 5 °C fällt. Absolute Sorglosigkeit, egal ob im Keller, im Lager, in der Fabrik oder zu Hause.VOLLSTÄNDIGE KONTROLLE MIT INTUITIVEM BEDIENFELD: Das digitale Bedienfeld dieses prof449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
-
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **
-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **


Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
KOMFOTTEU Professioneller elektrischer Luftentfeuchter, 73 l/Tag, Luftentfeuchter, 24-Stunden-Timer, zur Entfeuchtung von Räumen bis zu 695 m³, für Garagen, Keller, Untergeschosse, Wohnhäuser (Orange)Attribute:AN ALLE RAUMKLIMABEDINGUNGEN ANGEPASSTE ENTFEUCHTUNGSLEISTUNG: Dieser professionelle Luftentfeuchter passt sich automatisch an die Umgebungsbedingungen an: Bei 27 °C und 60 % r. F. entfeuchtet er im täglichen Betrieb 30 l/Tag und erreicht bei extremer Luftfeuchtigkeit bis zu 73 l/Tag bei 35 °C und 90 % r. F. Dieses Gerät behandelt effizient große Luftmengen von bis zu 695 m³ und sorgt so unter allen Umständen für ein gesundes Raumklima.INTELLIGENTER SCHUTZ FÜR MAXIMALE ZUVERLÄSSIGKEIT: Dieser elektrische Luftentfeuchter verfügt über ein mehrstufiges Sicherheitssystem: Die automatische Abtauung verhindert bei kaltem Wetter die Bildung von Eis an den Heizschlangen, während eine Schutzvorrichtung gegen extreme Temperaturen das Gerät automatisch abschaltet, wenn die Temperatur 38 °C übersteigt oder unter 5 °C fällt. Absolute Sorglosigkeit, egal ob im Keller, im Lager, in der Fabrik oder zu Hause.VOLLSTÄNDIGE KONTROLLE MIT INTUITIVEM BEDIENFELD: Das digitale Bedienfeld dieses prof449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
-
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **
-
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
-
Welche Verpflichtungen hat ein Leasingnehmer gegenüber dem Leasinggeber und welche Vorteile bietet das Leasing im Vergleich zum Kauf?
Ein Leasingnehmer hat die Verpflichtung, die vereinbarten Leasingraten pünktlich zu zahlen und das Leasingobjekt pfleglich zu behandeln. Im Vergleich zum Kauf bietet das Leasing den Vorteil, dass keine hohe Anschaffungskosten anfallen, die Liquidität des Unternehmens geschont wird und die Möglichkeit besteht, regelmäßig auf neueste Technologien umzusteigen. **
Ähnliche Suchbegriffe für Untergeschosse
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 750€Geräteschutz bis 750 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 750 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 12500€Geräteschutz bis 12.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 12.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...959,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Leasing Restwert?
Wie funktioniert Leasing Restwert? Beim Leasing Restwert handelt es sich um den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Restwert wird zu Beginn des Vertrags festgelegt und basiert auf verschiedenen Faktoren wie dem Fahrzeugtyp, der Laufleistung und dem Zustand des Fahrzeugs. Am Ende des Leasingvertrags wird das Fahrzeug zurückgegeben und der tatsächliche Restwert mit dem vereinbarten Restwert verglichen. Je nachdem, ob der tatsächliche Restwert höher oder niedriger ist, kann es zu einer Nachzahlung oder einer Rückerstattung kommen. Es ist wichtig, den Restwert sorgfältig zu kalkulieren, um unerwartete Kosten am Ende des Leasingvertrags zu vermeiden. **
-
Was heißt Restwert beim Leasing?
Was heißt Restwert beim Leasing? Der Restwert beim Leasing bezieht sich auf den geschätzten Wert des Fahrzeugs am Ende des Leasingvertrags. Dieser Wert wird bei Vertragsabschluss festgelegt und beeinflusst die monatlichen Leasingraten. Ein hoher Restwert kann zu niedrigeren Raten führen, da der Leasingnehmer nur für die Differenz zwischen Anschaffungspreis und Restwert zahlt. Ein niedriger Restwert kann hingegen zu höheren Raten führen. Am Ende des Leasingvertrags kann es zu einer Nachzahlung oder Rückzahlung kommen, je nachdem, ob der tatsächliche Wert des Fahrzeugs höher oder niedriger als der Restwert ist. **
-
Was ist Leasing mit Restwert?
Leasing mit Restwert ist eine Form des Leasings, bei der am Ende der Vertragslaufzeit der Restwert des Fahrzeugs festgelegt wird. Dieser Restwert basiert auf einer Schätzung des Fahrzeugwerts zum Zeitpunkt des Vertragsendes. Wenn der tatsächliche Wert des Fahrzeugs am Ende des Leasingvertrags höher ist als der festgelegte Restwert, kann der Leasingnehmer eine Rückerstattung erhalten. Ist der Wert niedriger, muss der Leasingnehmer die Differenz zahlen. Leasing mit Restwert bietet somit eine gewisse Flexibilität und kann für Leasingnehmer vorteilhaft sein, wenn sie das Fahrzeug am Vertragsende übernehmen möchten. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.